前回までで、この仕組みを作った経緯と、そこに出てくる数字の正体を、一通りお話ししてきました。ここからは少し趣向を変えて、実際にこの仕組みを動かしてみて、計画通りに進んでいるのかを定点観測していこうと思います。第1回目の今回は、いわば「答え合わせ」の第一歩です。
おさらい:目指していた数字
第2話でお見せした計算式の通り、この仕組みが目指しているのは
• 移行期間(2026年8月〜2027年3月):396,300円
• フル稼働後(年間):1,079,400円
という積立ペースでした。理論上の単純計算であり、持株会の売却タイミングでの相場次第で多少前後する、ともお伝えしていました。
実際に動かしてみて
さて、実際に仕組みを動かし始めてからここまでの状況ですが、結論から言うと
ほぼ計画通りに進んでいます。
持株会からの拠出は毎月きちんと天引きされ、100株貯まったタイミングで、忘れずに手続きも行いました。移管申請・売却・出金申請と、野村證券側のステップはすべて自分の手で行う必要があるので(ここだけは自動化されていません)、100株到達のタイミングだけは見逃さないようにしています。それ以外の、NISA・火災保険・小遣いへの振り分けは、以前お話しした定額自動振込・定額自動振替のおかげで、こちらが特に何かをする必要もなく、淡々と流れていってくれています。ちなみにこれらの自動振込・振替が実行されるのは、毎月25日です。
気になる「実際の金額」ですが
ここで1つ、前提を揃えておきたいことがあります。この記事で追いかけていく金額は、あくまでこの仕組みで車の資金として確保できている総額です。このルール自体はブログを始めるより前から動かしていたので、それ以前からの貯金も多少あるのですが、それは今回の集計には含めていません(あくまで「元手」として別枠です)。
その上で、実際の総額の動きを見せます。
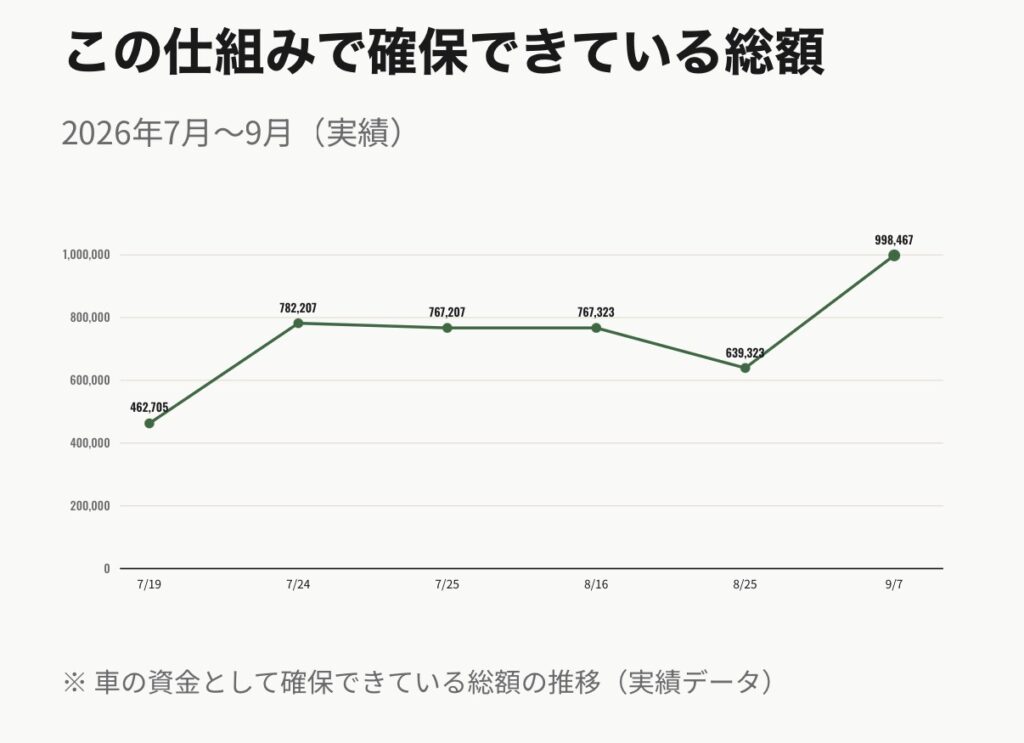
7月19日時点で462,705円だったところから、7月24日、持株会の現金化があり782,207円に。その3日後、7月25日の火災保険積立で767,207円まで減りましたが、その後8月25日の毎月の支出(NISA・火災保険・小遣い・給与口座への返金)を経て639,323円まで減少。ただ、そこに9月7日、次の持株会の現金化が入り、総額は998,467円まで回復しました。
見ての通り、入金のたびに大きく増え、月々の支出で少しずつ下がり、また次の入金で回復するという、ノコギリの歯のような動きになっています。一番減ったタイミングでも資金がショートすることはなく、想定通りに回っています。
この先の推移も、予測してみた
せっかくここまでの実績が取れたので、この先しばらくの推移も試算してみることにしました。持株会の株数が積み上がるペースと、実際のタイムラグ(100株到達→翌月出金申請→さらに翌月7日頃着金)、それに毎月25日の定額支出を踏まえて、株価を今の水準(3,600円)で固定した場合の予測です。
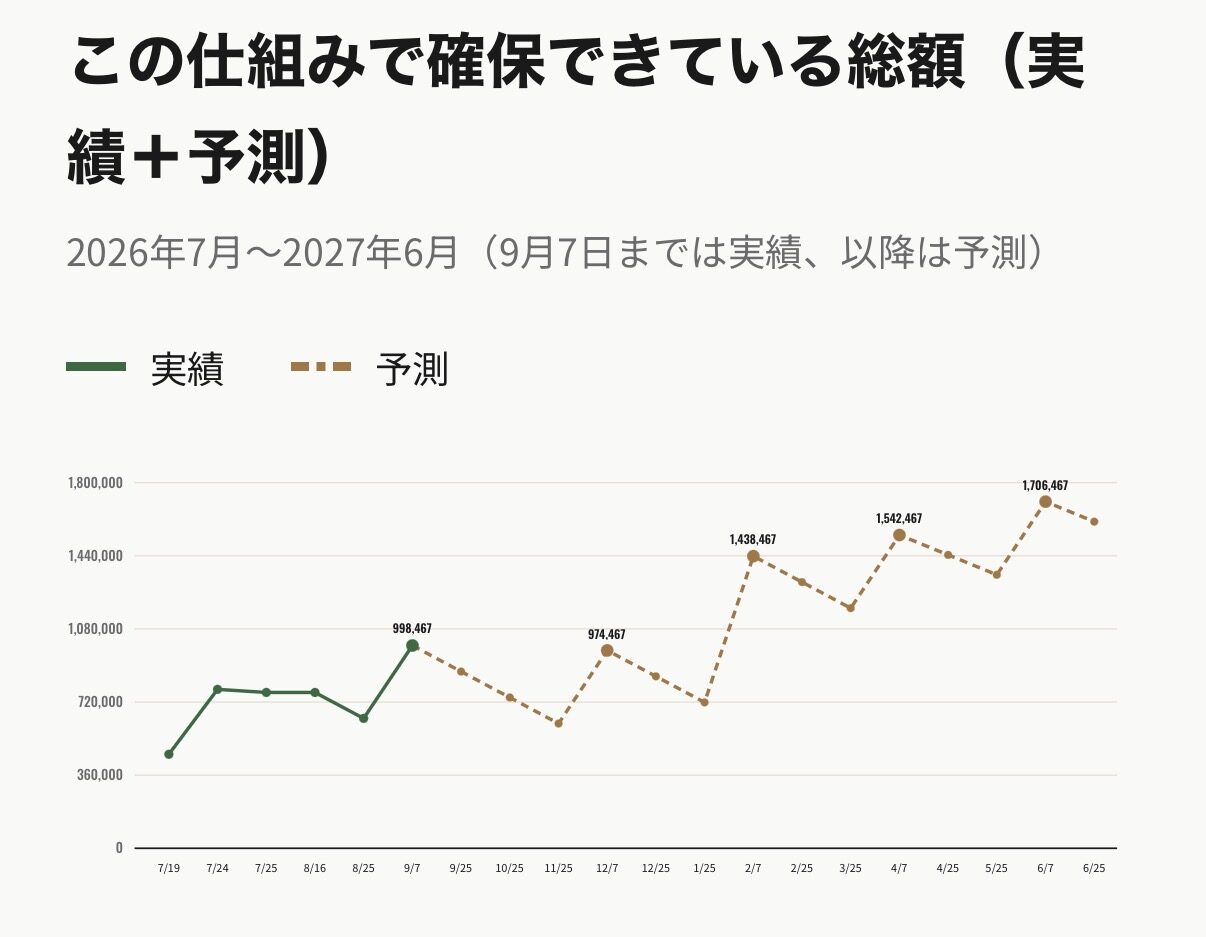
実績(実線)から先、予測(点線)へとつながっていますが、山になっているタイミングが、次に持株会が現金化されるであろう時期です。株価がこのまま変わらなければ、来年6月頃には170万円を超えている計算になります。
もちろん、これはあくまで株価固定という前提での参考値です。実際にはこの通りにいかない可能性も高いので、今後の進捗reportでは、この予測とのズレも一緒に追いかけていこうと思います。
「仕組み化」の効果を実感した瞬間
正直なところ、一番の収穫は「金額が計画通りだったこと」よりも、この期間、
自分がほとんど何も操作していない
という事実でした。
以前の自分なら、口座を何度も確認して、「今月はいくら移そうか」「予定通り貯まっているか」と、いちいち手を動かして確認していたはずです。今回は、月初に一度、口座残高をざっと眺めるくらいで、あとは特にやることがありません。先取り貯金の本質は「意識しなくても勝手に貯まっていく」ことだと第3話でお話ししましたが、それを身をもって実感した2ヶ月でした。
次回予告
ただ、順調に動いているからこそ、ふと気になり始めたことがあります。
このお金、確実に増えてきてはいるのですが、その中身——普段の口座を眺めながら、あるとき、こんなことを思いました。
「このお金、ただ置いておくだけでいいのだろうか」
次回は、この疑問について、もう少し掘り下げてみようと思います。
コメント