前回、前々回とお話ししてきた持株会。今回は、この制度を実際にどう育ててきたか、その歴史を振り返ってみようと思います。
スタートは、月1,000円でした
正直に告白すると、入社した当初は持株会のことをほとんど理解していませんでした。担当者からは「3,000円くらいがおすすめですよ」と言われたのですが、当時の自分はこう考えました。
「将来の金より、今の金」
そうして、あえて最低額の1,000円を選びました。
今この文章を書きながら、当時の自分をぶん殴りたい気持ちでいっぱいです。奨励金という上乗せがある制度を、よく分からないという理由だけで最低額に抑えてしまった——これは、この一連の話の中でも一番の「失敗」だったと今では思っています。
新NISAをきっかけに、見る目が変わった
転機になったのは、新しいNISA制度がスタートしたタイミングでした。それまで少額のまま積み立てていた持株会——入社時から一度も引き出したことがなく、ずっと放置していたものでした——を、この機会に見直すことにしたんです。奨励金は長期間引き出さずに保有すると最大15%にまで増えるといった制度でした。それが1度でも引き出すとまた10%に戻ってしまいます。「このままにしておいて15%を維持するか。思い切って引き出して全てをS&P500へ移行するか。」今となっては移行一択なのですが当時はそれでかなり迷いました。しかし、自分の会社の成長よりもアメリカの成長の方が早いし確実だろうと考え、思い切って引き出すことにしました。第一話でも書きましたが、私は自分の会社には期待していません(笑)
引き出してNISAへ移す作業をしながら、ふと気づきました。
「あれ、この持株会って、奨励金がつく分、実質的な利回りで見たらかなり優秀な仕組みなのでは……?」
会社が上乗せしてくれる奨励金は、他のどんな運用でも得られない「ノーリスクの上乗せリターン」です。ここに気づいてから、持株会に対する扱いが完全に変わりました。
ちなみにNISA側も、最初はつみたてNISAで月5,000円からのスタートでした。YouTubeなどで老後の資産形成の大切さを知り、そこから徐々に増額。最終的には月5万円に、さらに小遣いからの5,000円を足して、月55,000円まで育っていきました。
昇進のたびに、少しずつ増額
持株会の方も、昇進や役職が変わるタイミングに合わせて、少しずつ拠出額を増やしていきました。
給料が上がったからといって、その分をそのまま生活水準に反映させてしまうと、いつまで経っても手元に残るお金は増えません。これは以前お話ししたパーキンソンの法則そのものです。だから、昇給のたびに「増えた分の一部を、先に持株会に回す」という判断を繰り返してきました。
拠出額の推移は、こんな感じです。
1,000円 → 5,000円 → 15,000円 → 20,000円 → 50,000円 → 60,000円
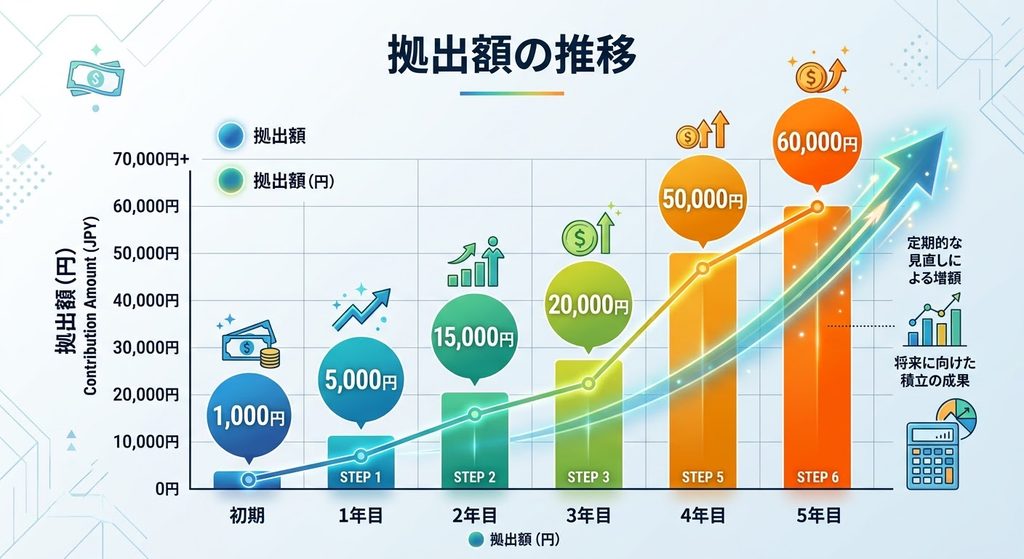
最後の50,000円→60,000円への増額時、「100株貯まったらすぐ売却してNISAに入れる」というルールも決めました。持株会を単なる積立先ではなく、NISAへの原資供給源として位置づけ直した瞬間でした。
こうして、月1,000円から始まった拠出額は、2026年6月時点で月6万円まで育ちました。
この時の計算式は60,000-1.1×18-50000×12=588,000
つまり年間588,000円ずつ現金が増えていく状態となりました。
2026年、一気に加速した年
そして2026年は、この拠出額にとって大きな動きがあった年でした。
まず4月。 会社の賃金規定改定で、月1万円のベースアップがありました。ここに、もともと自分の小遣いだった3万円を上乗せする形で拠出額を組み替え、月10万円に。
次に、ちょっとした失敗談……とも言い切れない話。 通信費を見直そうと、楽天モバイルの株主優待SIM目当てで楽天グループの株を88,000円分購入したのですが、これが今のところずっと含み損です😂 ただ、この株を持っている目的はそもそも値上がり益ではなく、優待SIMで通信費を実質0円にすることであり、その目的自体は達成できているので、個人的には「失敗」とは捉えていません。評価額がマイナスでも、実利が出ているなら継続保有でいいだろう、という判断です。とはいえ、現金をプールしているVNEOBANKから88,000円出て行っているので、この穴埋め分として拠出額に3,000円を追加しました。
88,000÷3000×1.1≒26.7
およそ2年3ヶ月で穴埋めが完了するといった計算です。
そして、一番テクニカルな増額。 次女の保育園が、来年4月から保育料無償化の対象になります。これで家庭の可処分所得が月6万円ほど増える見込みなのですが、ここで一つ問題がありました。
拠出額の変更タイミングという、見落としがちな壁
持株会の拠出額変更って、実はいつでも自由にできるわけではないんですよね。うちの会社の場合、年2回拠出額を変更することができ、直近で変更できるタイミングは8月。次に無償化が始まる4月に合わせて変更しようとすると、5ヶ月分のズレが生じてしまいます。
「その5ヶ月、指をくわえて待つのはもったいないな」
そう思い、先に拠出額を変更してしまうことにしました。保育料無償化がまだ始まっていない今の時点で、先取り分の3万円を拠出額に組み込んでしまう、ということです。
ただし、これには一つ問題があります。無償化はまだ始まっていないので、その3万円分の余力は、家計にはまだ生まれていません。このままだと、拠出額だけ増えて、生活費が圧迫されてしまいます。
そこで組んだのが、無償化が始まるまでの「つなぎ」の仕組みでした。
拠出額の変更は先に反映させておく。ただし、保育料無償化が始まる2027年3月までは、増額した3万円分を毎月、自分で給与口座へ払い戻す。
つまり、一時的に「持株会で多く積み立てて、同額を自分の懐に戻す」という、ちょっと回りくどいことをしているわけです。無償化が始まったタイミングで、この払い戻しを自然に止めれば、増額分がそのまま家計の中に定着する、という設計です。
これらを積み上げた結果が、今の月133,000円(奨励金込み146,300円)という拠出額です。
増額のルールは、「痛みが出ないタイミング」を選ぶこと
振り返ってみると、この増額の歴史には、一貫したルールがありました。
拠出額を増やすのは、いつも「可処分所得が増えるタイミング」に合わせる
昇給、保育料無償化——収入や実質的な手取りが増える瞬間に合わせて増額することで、「増える前」の生活水準を維持したまま、増えた分だけを先取りできるわけです。今回のように、制度上のタイミングのズレを「つなぎ」で埋めてでも、この原則は崩さないようにしました。
1,000円から始まった、よく分かっていなかった頃の自分の判断が、まさかここまで育つとは思っていませんでした。
次回は、最初にお見せした計算式に戻って、あの数字たちの正体を1つずつ、式とともにおさらいしていこうと思います。
コメント