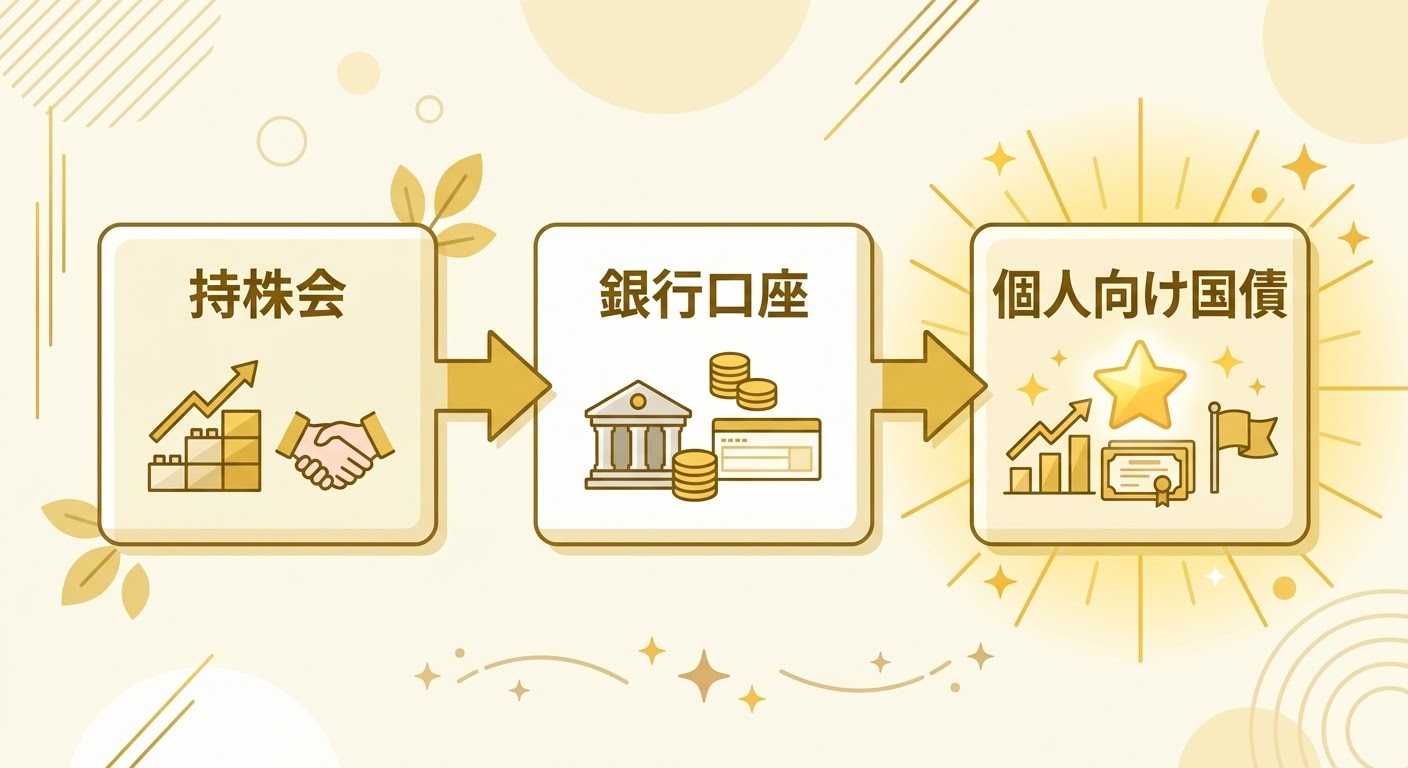
前回、「貯まったお金、ただ置いておいていいのか」という疑問から、個人向け国債(変動10年)という選択肢にたどり着いた話をしました。今回は、実際に購入してみた話です。
いくらまでなら安全に回せるか
まず、V NEOBANKの残高を確認しました。フロートとして残しておきたい50万円を超えた分——これが、国債に回せる余剰分ということになります。
念のため、次回の入金(次に100株貯まって、証券口座への移管を経て現金化されるタイミング)まで、フロート50万円だけで持ちこたえられるか、AIと一緒に確認しました。毎月の支出(NISA・火災保険積立・小遣い・給与口座への返金)を差し引いていっても、資金がショートするような場面は見当たらず、これなら安全に回せると判断できました。
買ってみたら、端数が出た
というわけで、実際に個人向け国債の購入手続きに進んだのですが、ここで1つ想定外だったことがあります。個人向け国債は1万円単位でしか購入できないんですね。
余剰分をそのまま回すことはできず、端数を切り捨てた金額での購入になりました。残った端数は、そのままフロートに上乗せされる形でV NEOBANKに残ります。きれいに全額を回せなかったのは少し残念でしたが、1万円未満の端数まで気にする必要はないので、これはこれで気楽なルールだなと思いました。
仕組みに組み込んでみた
というわけで、システムに新しいルールを1つ追加することにしました。
銀行口座の残高は、生活防衛資金として概ね50万円だけ残しておく。それを超えた分は、1万円単位で切り捨てた金額を、都度、個人向け国債(変動10年)に振り替える。
これで、これまで「ただ置いてあるだけ」だった余剰資金にも、少しだけ働いてもらえるようになりました。値動きの心配をせずに、金利上昇のメリットだけを享受できるのは、車という「使う時期が決まっている資金」との相性が良いなと感じています。
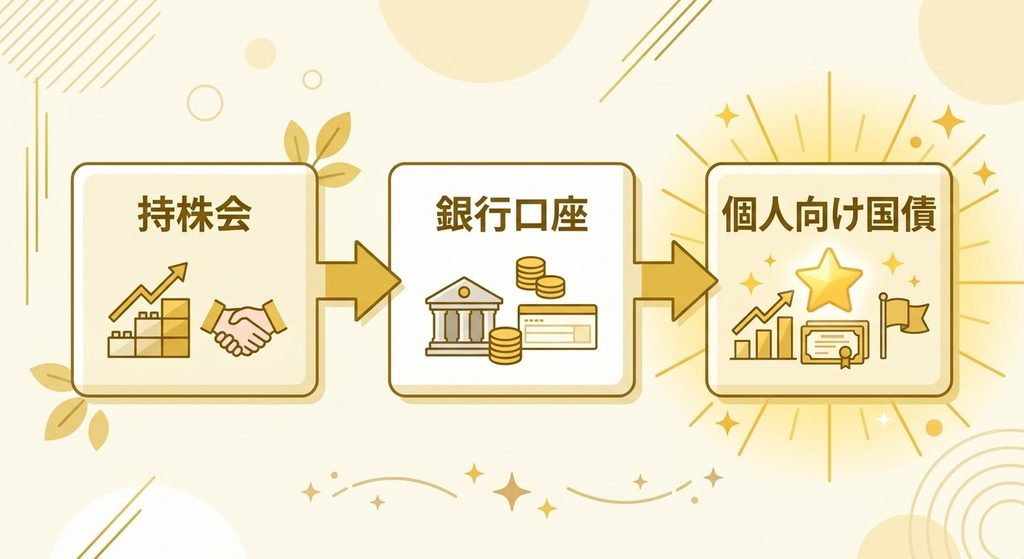
これで、持株会→銀行口座→個人向け国債という、今のシステムの流れがようやく完成しました。
次回は、引き続きこの仕組みでの運用reportに戻りたいと思います。
コメント