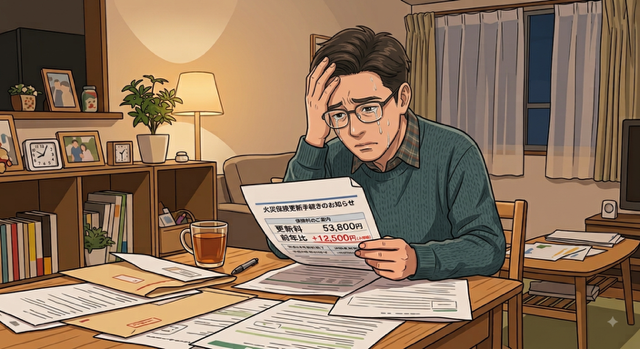
今回は9月に更新を迎える、火災保険の話です。
10年に一度の、恐怖の更新月
我が家の火災保険(+地震保険)は10年満期。つまり、10年に一度、まとまった額を一気に支払うタイプでした。
このタイプ、普段は忘れていられるのですが、更新月が近づいてくると急に現実を突きつけてきます。今回、見積もりを取る前から、覚悟していた金額がありました。
約50万円
10年前に契約した金額から50万円はかかると想定していました。
さらに調べてみると、そもそも今の火災保険は制度が変わっていて、最長でも5年満期が上限になっているとのこと。かつてのような10年契約自体が、もう組めない時代のようです。また、ここ10年で物価上昇が著しく、火災保険も例外ではありません。AIに聞いたところ「昔は10年で約50万円だったが、現在では5年で50万円ぐらい」教えてもらいました。5年で50万円。恐ろしい。妻に相談して直近のボーナスから出せる分は出して、足りない分はエルグランド資金を一部切り崩して支払うという方針で決定しました。
保険会社からの、まさかの申し出
ところが、保険会社から更新の連絡をもらったところ、想定していなかった一言が添えられていました。
「今回は、1年満期でお願いします」
一瞬、何を言われているのか分かりませんでした。詳しく聞いてみると、どうやらこの10年、何度か保険金を請求しすぎた影響のようです。長期契約を提案してもらえない扱いになっていた、ということらしく……。正直、素直に笑ってしまいました。自業自得です。
でも、これが意外と悪くなかった
5年満期にした場合、トータルで見れば保険料は安くなる一方、一時的な出費はそれなりに大きくなります。
一方、今回言い渡された1年満期。トータルで見れば割高になる契約形態ではあるのですが、今回の保険料は約68,000円でした。
50万円を覚悟していたところに、7万円弱。
正直、拍子抜けするくらい家計のキャッシュフローが楽になりました。「請求しすぎたペナルティ」のはずが、短期的には家計にとってむしろ都合の良い結果になった、という、なんとも言えない話です(もちろん、来年また同じように更新が来るので、手放しには喜べないのですが)。
この機会に、火災保険用の「先取り」も仕込んでおいた
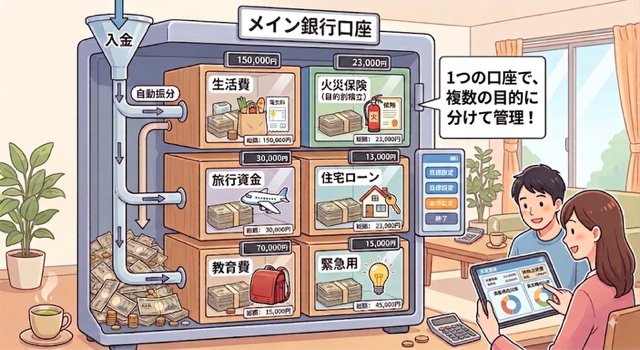
せっかくこのタイミングで先取り貯金システムを整備していたので、火災保険についても仕組みに組み込むことにしました。具体的には、
毎月15,000円を、火災保険用の積立として分けておき、次回の火災保険更新に備える
というルールです。
ここで便利だったのが、ドコモ×SMTBネット銀行の機能でした。持株会を現金化した際の出金先をドコモ×SMTBネット銀行のVNEOBANKに指定しているのですが、こちらの銀行、同一口座の中に目的別の「部屋」を作って資金を分けられるんです。わざわざ別の銀行に口座を作らなくても、1つの口座の中で「車用」「火災保険用」ときれいに仕分けができる。地味な機能ですが、複数の目的別貯金を運用する上では、かなり助かっています。
来年以降、また保険会社からどんな条件を提示されるかは分かりませんが、少なくとも「まとまった額が急に必要になって焦る」という事態だけは、この積立で避けられそうです。
1年契約と言われて、他社も見てみた
正直、「1年契約でお願いします」と言われた直後は、素直に受け入れる気持ちにはなれませんでした。「じゃあ他の保険会社なら、もっと長い契約で見てもらえるんじゃないか」と思い、一括見積もりサービスを使って、いくつかの会社を比較してみることにしました。
(この記事はA8.netを利用したアフィリエイト広告を含みます)
複数社の見積もりを並べてみると、確かに他社の方が長期契約を提案してくれそうな雰囲気はありました。ただ、比較を進める中で1つ、想定していなかった壁にぶつかりました。
機械的設備の特約——給湯器やエコキュートなどの故障を補償してくれる特約なのですが、築10年を超えた住宅では、新規に加入できないという会社がほとんどだったんです。うちは、まさにこの特約がついている状態で今の保険に加入しているので、他社に切り替えると、この補償を失うことになってしまいます。
結局、あれこれ比較した結果、今と同じ保険会社で更新することに決めました。1年契約というペナルティを受け入れてでも、この特約を手放さない方を選んだ形です。
よくよく考えると、1年契約で正解だった
比較検討が終わって、少し落ち着いて振り返ってみると、面白いことに気づきました。今回は「1年契約」というペナルティのつもりで受け入れたものの、結果としてこれが、我が家にとってはむしろ良い選択になっていたんです。
理由は、これまでお話ししてきた通りです。5年契約にした場合の一時的な出費と比べて、1年契約の保険料は圧倒的に少なく、家計へのダメージが小さかった。さらに、毎年見直しのタイミングが来るので、来年以降も、その時々の条件(特約の可否や保険料)を都度確認できるという側面もあります。長期契約で縛られるより、身軽に見直せる方が、今の自分たちには合っているのかもしれません。
「ペナルティだと思っていたものが、結果的には都合が良かった」というのは、なんとも言えない気分ですが、悪い話ではありません。
次回は具体的に持株会の拠出金額を決定した経緯についてお話します。
コメント