先取り貯金の仕組みを回しながら、ふと頭をよぎった疑問があります。
「そもそも年金って、何歳からもらうのが正解なんだろう?」
エルグランドの資金は着々と貯まっていますが、もっと先、老後のお金の話です。今回はいつもの進捗reportとは少し毛色を変えて、この疑問を数字で整理してみようと思います。
前提:定年は65歳
まず前提として、今回の試算は65歳まで働くことを想定して計算しています。理想を言えば60歳での早期リタイアを希望しています。60歳リタイアが実現できるかどうかも、住宅ローンを含めるとまだ検討中というのが正直なところです。なので今回は「65歳まで働く」を土台に、年金を何歳からもらうかだけを動かして考えてみます。
繰上げ・繰下げのルールはシンプル
年金の受給開始年齢は60歳〜75歳の間で自由に選べます。ルールは以下の通りです。
•	繰上げ受給(65歳より前に受け取る):1ヶ月早めるごとに -0.4%

•	繰下げ受給(65歳より後に受け取る):1ヶ月遅らせるごとに +0.7%
つまり早くもらえば毎月の額は減り、遅くもらえば増えます。当たり前と言えば当たり前ですが、この増減率を実際に自分の見込み額に当てはめてみると、印象がだいぶ変わりました。
実際に計算してみました
ねんきんネットで確認した、私の65歳0ヶ月〜の年金見込額は月額190,569円でした。これを基準に、受給開始年齢ごとの月額を計算するとこうなります。
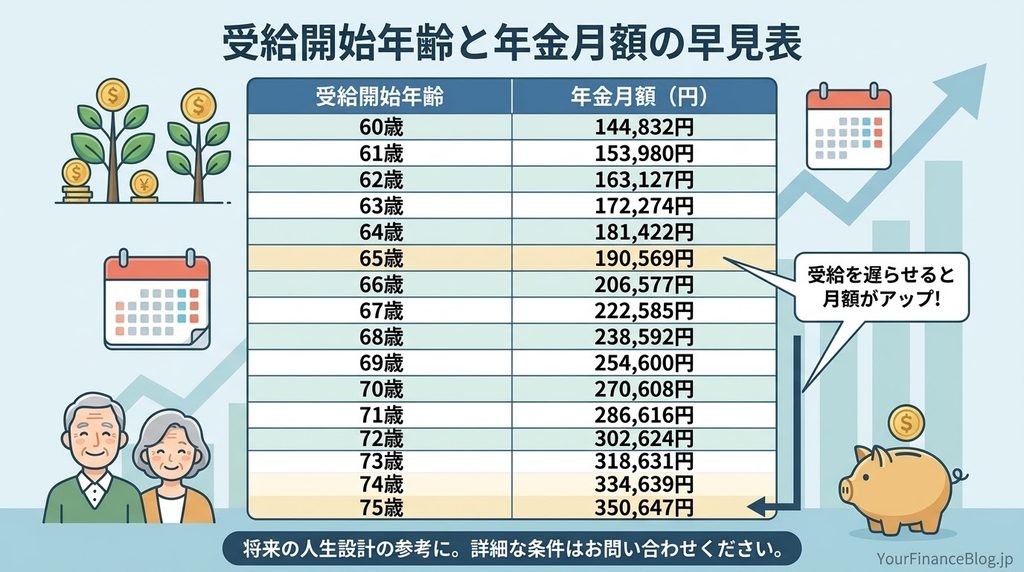
70歳まで待てば、月額は65歳受給の約1.4倍になります。数字だけ見ると繰下げが正解に思えてきますが、当然「もらい始めるのが遅くなる」というトレードオフがあります。
損益分岐点は、どこも80代前半に集中している
そこで、60歳から75歳までの受給開始年齢について、それぞれ「累計でいくらもらえるか」を年齢別にグラフにしてみました。
[受給開始年齢別・累計受給額の推移グラフ(60〜75歳の全パターン、早い受給=青/遅い受給=赤、65歳受給=緑で強調)]
グラフを見ると、早く受け取り始めるほど傾きは緩やかに、遅く受け取り始めるほど傾きは急になることが分かります。
具体的に、65歳受給を基準にした場合の損益分岐点を年齢ごとにまとめると、以下の通りです。
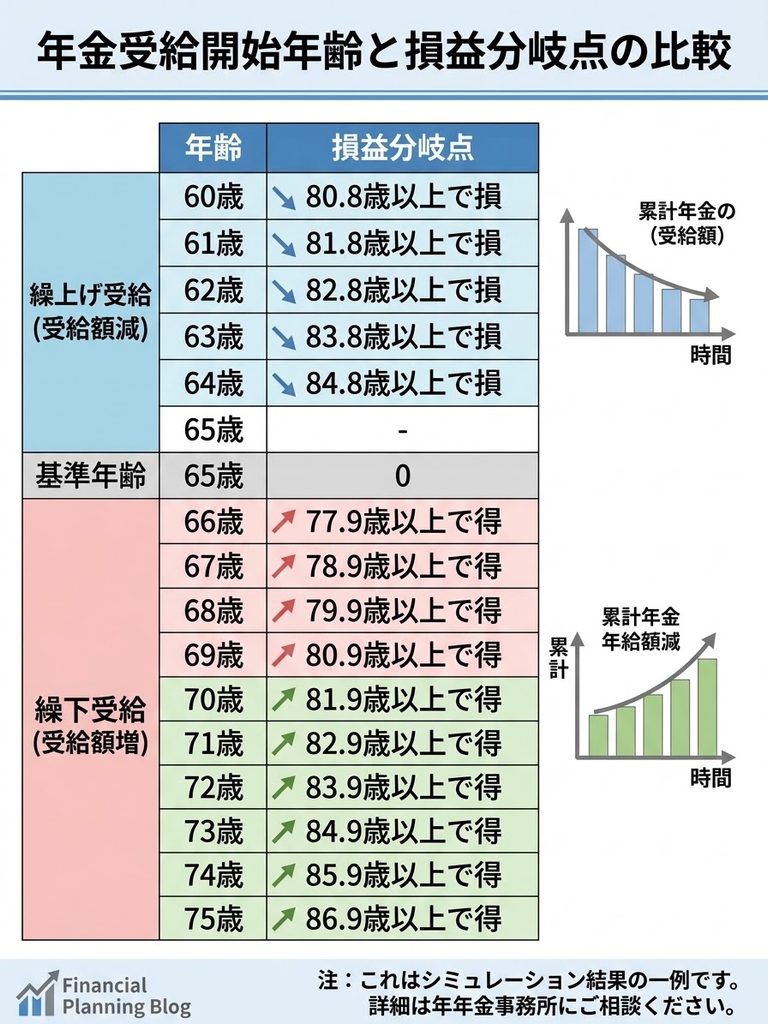
60歳受給なら80.8歳、75歳受給なら86.9歳が損益分岐点です。受給開始のタイミングをどこに置いても、損益分岐点はおおむね80代前半〜半ばに集中していることが分かります。つまり受給開始年齢をどう選ぶかに関わらず、「80歳を超えて生きるかどうか」が、このお金の設計における一つの分かれ目になりそうです。
3つの独立した意思決定
ここまで計算してみて気づいたのは、「年金を何歳からもらうか」は単独の問題ではないということです。実際には次の3つが絡み合っています。
1.何歳まで働くか(今回は65歳と仮定)

2.年金を何歳から受け取るか(60〜75歳で選べる)

3.老後の収入のメインを「資産の取り崩し」にするか「年金」にするか
先取り貯金でコツコツ貯めている資産があるなら、年金をもらい始める前の期間はその資産を取り崩して生活し、年金は繰下げて後から厚くもらう、という組み合わせも成立します。逆に、資産が心もとなければ早めに年金をもらって取り崩しを抑える、という考え方もできます。
年金を「保険」として見る視点
損益分岐点だけで見ると「得か損か」の話になりがちですが、繰下げ受給にはもう一つの意味があります。それは、長生きした場合のリスクに備える”保険”としての役割です。
資産を取り崩す形だと、想定より長生きした場合に資金が尽きるリスクがあります。でも年金は生きている限りずっともらえます。繰下げて月額を厚くしておけば、「万が一長生きしても大丈夫」という安心材料になります。
今は決めない、という結論
まだ結論は出していません。こんな記事を書いておいてなんだよって思うかもしれません。ただ、このあたりの判断は今すぐ決める必要があるものでもないと思っています。おそらくその頃には、AIも今よりずっと進歩しているはずです。実際に受給開始年齢を決めるタイミングが近づいてきたら、その時の資産額と年金額をAIと一緒に照らし合わせながら、体調とも相談してあらためて考えたいと思います。
コメント