
前回、新型エルグランドへの片思いと、セレナ買い替え問題からスタートしたこの計画。「で、結局いくら貯まるの?」というのが一番気になるところだと思うので、今回は先に、種明かしをしてしまおうと思います。
「なんとなく貯まってる」ではなく、数字で見せる
先取り貯金の良いところは、意識しなくても勝手にお金が積み上がっていくことです。でも、それはそれとして、「本当に目標(2032年・500万円)に届くのか」は、きちんと数字で確認しておきたい。
というわけで、AIと一緒に、年間の増加額を計算式に落とし込んでみました。
それでは計算式、公開します
まずは、今年(2026年)8月~2027年3月までの計算式です。
133,000×1.1×11 − 50,000×8 − 30,000×8 − 15,000×8 − 33,000×8 − 40,000 − 149,000
= 396,300円
そして、来年(2027年)4月以降、フルで1年間回した場合の計算式(2027年4月~2032年3月)がこちらです。
133,000×1.1×18 − 50,000×12 − 15,000×12 − 33,000×12 − 40,000×2 − 149,000×2
= 1,079,400円
最後に2032年4月~2032年12月までの計算式がこちらです。
133,000×1.1×15-50,000×9-15,000×9-33,000×9-40,000×2-149,000×2
=934,000円つまり、2026年8月~2032年12月まででなんと、6,727,800円貯まる予定です!
これは机上での単純計算なので実際には前後すると思いますが、継続できれば概ねこの額近辺になると思います。完全に取らぬ狸の皮算用ですがこれを計算している時間が楽しい‼
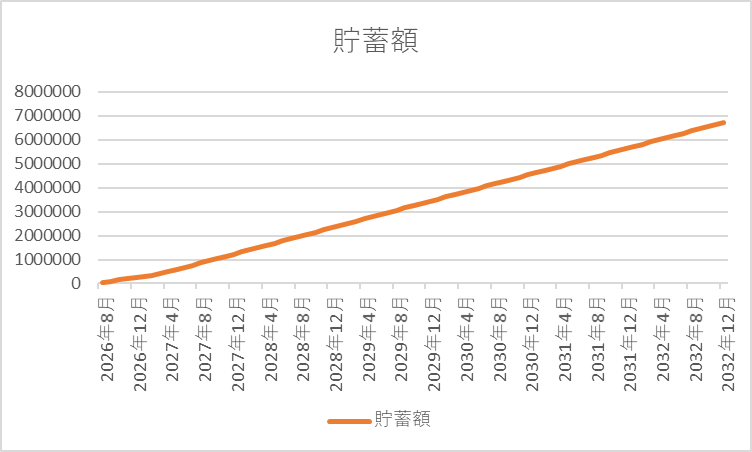
2027年4月からのフル稼働の状態で、年間1,079,400円が車の資金として純増していく計算です。2027年3月までと比較して少しペースが上がっているのには理由があるのですが、それはまた別の回で。
【注釈】「×1.1」について
式の中の「×1.1」は、勤務先のある制度を活用した拠出額に、10%の奨励金が上乗せされる仕組みによるものです。この制度についての詳しい話は、また別の回で。
数字だけ並べても、正直よく分からないですよね
「133,000×1.1×18」って何? 「50,000×5」って何のお金? ……と、いきなり数式だけ見せられても、モヤモヤすると思います。正直に言うと、この式の中には、
• 会社の制度をフル活用した「先取り」の仕組み
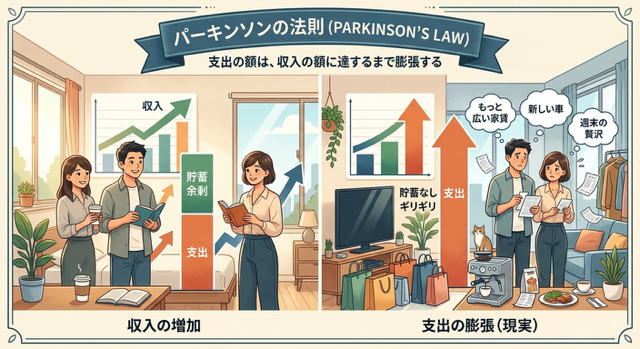
• パーキンソンの法則との出会い
• 家庭内でこの仕組みをどう扱うことにしたか
• 保険の更新で発生した、新しい積立項目
といった、これまでとこれからの話が、全部詰め込まれています。
この式を、1つずつ解体していきます
というわけで、次回以降は、この計算式に出てくる項目を1つずつ、どういう経緯でこの金額になったのかを掘り下げていこうと思います。
• なぜ「133,000×1.1」という中途半端な金額に落ち着いたのか
• 「33,000円」「40,000円」という、地味に気になる項目の正体
• 「15,000円」という、聞き覚えのない項目の正体
先に結論(=いくら貯まるか)を見せてしまいましたが、ここから「なぜその数字になるのか」を、順番に紐解いていきます。
次回は、そもそもなぜこの仕組みを作ろうと思ったのか、きっかけになった「ある法則」の話からです。

コメント