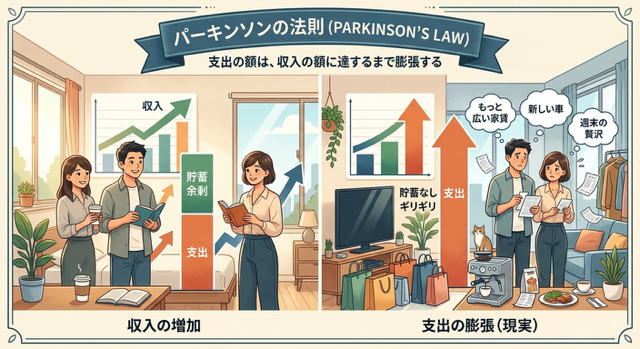
前回、パーキンソンの法則との出会いから、持株会という「先取り」の手段に目をつけた話をしました。今回は、この仕組みを作る上で、実はかなり重要だった前提についてです。
我が家の家計は、妻が握っています
うちは、家計管理を妻が担当しています。日々のお金のやりくり、支払い、管理——そのあたりは基本的に妻に任せていて、自分は月3万円の小遣い制です。
つまり、自分の手元には、そもそもそんなに大きな裁量はありません。「パーキンソンの法則」的な話をしても、小遣い制の自分が個人的に使い込んでしまう、という構図ではないんですよね。
だからこそ、今回の先取り貯金システムを作るにあたって、最初に考えたのは「妻の管理する家計に、余計な負荷をかけない」ということでした。
「その他の貯金は気にしなくていい」と伝えた
持株会を軸にした先取りシステムを考え始めたとき、妻にはこう伝えました。
「持株会でこっちで先に引いておくから、その他の貯金は気にしなくて大丈夫。今まで通り、入ってきた収入でやりくりしてくれればいいから」
これは結構重要なポイントだったと思っています。エルグランド資金は、給与から天引きされた時点で、すでに「無かったもの」として処理される仕組みです。妻が管理する生活費の口座には、そもそもそのお金が入ってくることすらありません。また、持株会の拠出額を増額する際も昇進やベースアップ等の家計の可処分所得が増えるタイミングで増額することによって家計を圧迫しないということに気を使いました。
つまり、車の資金作りのために、妻に「節約して」とお願いする必要も、家計簿の見直しを頼む必要もない。妻の家計管理のやり方を、何も変えずに済む設計にできたわけです。これがもし「余った分から貯金する」方式だったら、妻から「今月は余裕がないから貯金分減らして」なんて相談される場面も出てきたかもしれません。給与天引きの強みは、こういうところにあるんだなと実感しました。
さらに一歩進めて、小遣いまで先取りに乗せてみた
ここまでで十分と言えば十分だったのですが、2026年8月から、もう一段階システムを進化させました。
自分の小遣い(月3万円)も、持株会経由で受け取ることにしたんです。
どういうことかというと、これまで小遣いとして直接もらっていた分を、いったん持株会の拠出額に組み込んでしまう、ということです。持株会には奨励金がつくので、同じ3万円でも、持株会を経由させるだけで、実質的な受け取り額が奨励金分だけ増えることになります。小遣いも3万3千円にUPしました‼
「小遣いまで最適化するのか」と、自分でも思わなくもないのですが、せっかく奨励金という上乗せがある制度なので、使わない手はないなと。小遣いという生活には直接関係のないお金でさえ、経由地を変えるだけでちょっとお得になる——地味ですが、気に入っている工夫です。
「巻き込まない」設計だからこそ、続けられる
この一連の設計で意識したのは、妻を巻き込む形ではなく、自分の管轄内だけで完結する形にすることでした。夫婦どちらか一方に負担や我慢を強いる仕組みは、どこかで無理が出て続かなくなるものだと思っています。
「家計は今まで通り妻に任せる。車の資金は、自分の給与天引きの範囲内で、静かに積み上がっていく」——この住み分けができたことが、実はこのシステムが今のところ順調に回っている、一番の理由かもしれません。
次回は、魔の火災保険更新についてお話します。
コメント