当時は「モヤモヤすると思います」とだけ言って、中身の説明を先送りにしていました。ここまで読んでくださった方は、もう気づいているかもしれませんが——実はこの式、すでに全部の正体が出揃っています。今回は、答え合わせをしていきましょう。
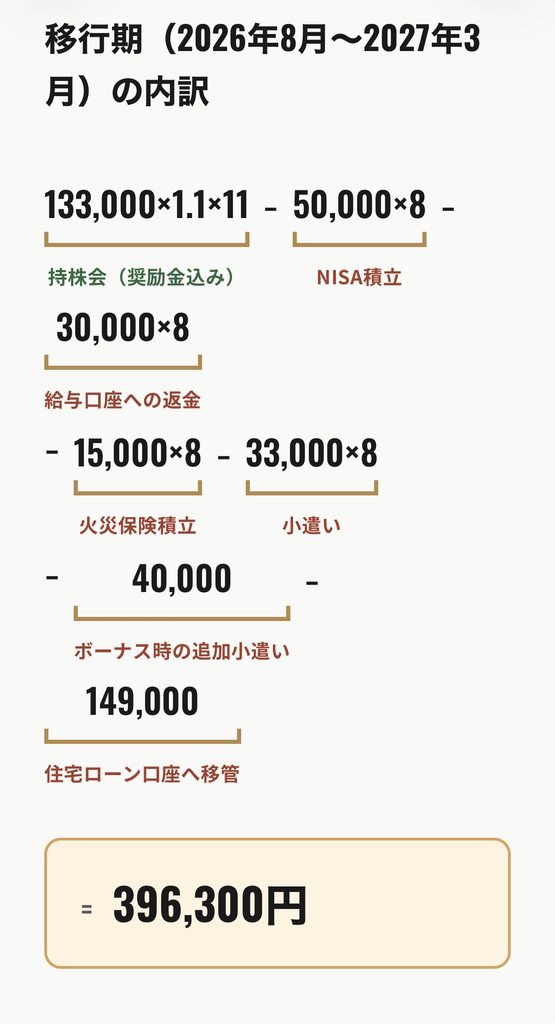
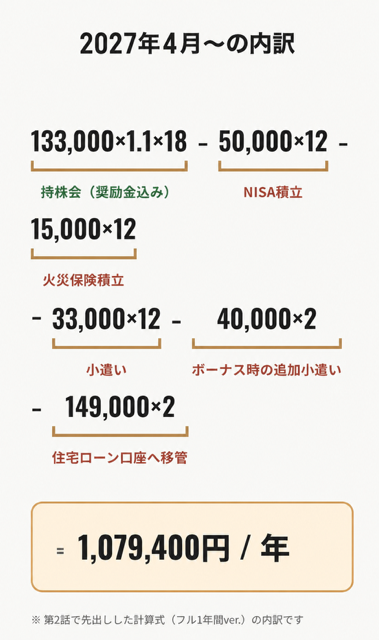
133,000×1.1 ——持株会からの拠出(第3話・第6話)
これが、この式の主役です。133,000円は、持株会への毎月の拠出額。×1.1は、10%の奨励金がついている証拠です。
この数字にたどり着くまでには、結構な回り道がありました。入社時、担当者に勧められた3,000円ではなく、あえて最低額の1,000円を選んでしまった過去の自分(今でも殴りたい気持ちがあります)。新NISAをきっかけに、放置していた持株会の存在に気づき直したこと。奨励金15%を捨ててまでS&P500へ全額移した決断。昇進、ベースアップのたびに、少しずつ拠出額を積み上げてきた歴史。そうした積み重ねの結果が、今の133,000円という数字です。
×11、×18 ——ボーナス月を含む「拠出の重み」
「133,000×1.1×11」の11、「×18」の18。この数字、単純に月数を数えているわけではありません。
持株会はボーナス月(6月・12月)に、通常の3倍の追加拠出をするルールになっています。1回のボーナス月は、通常月の4倍相当の重みを持つ計算です。だから、対象期間に含まれるボーナス月の回数によって、この掛け算の数字は変わってきます。
50,000×8、50,000×12 ——NISAへの積立(第6話)
これは、eMAXIS Slim S&P500への毎月の積立額です。もとはつみたてNISA時代、月5,000円から始まった積立でした。YouTubeで学びながら少しずつ増額し、最終的にこの5万円まで育っていった経緯は、第6話でお話しした通りです。
30,000×8 ——給与口座への払い戻し(第6話)
これは、第6話でお話しした「つなぎ」の仕組みです。次女の保育料無償化に向けて拠出額を先に上げた分、無償化が始まるまでの期間限定で、毎月自分の給与口座へ払い戻している金額でした。
15,000×8、15,000×12 ——火災保険用の積立(第5話)
「請求しすぎたペナルティ」で、まさかの1年満期を言い渡された、あの火災保険の話です。50万円を覚悟していたのに実際は7万円弱で済んだものの、この先いつ大きな出費が発生するか分からないので、月15,000円をV NEOBANKの目的別口座に積み立てています。
33,000×8、33,000×12 ——自分の小遣い(第4話)
月3万円の小遣いを、持株会経由で受け取ることにした話です。同じ3万円でも、経由地を変えるだけで奨励金分お得になる——地味ながら気に入っている工夫でした。
40,000、40,000×2 ——ボーナス時の追加小遣い
通常月の小遣いに加えて、ボーナス月だけ追加でもらっている分です。年2回、ボーナスのタイミングに合わせて発生します。
149,000、149,000×2 ——住宅ローン口座への移管
ボーナス時に、住宅ローン用の口座へまとめて移す金額です。こちらも年2回、ボーナスのタイミングで発生します。
答え合わせを終えて
改めて式を眺めてみると、ここまでの6話分の話が、全部この数式1本に凝縮されていたことになります。パーキンソンの法則も、妻との住み分けも、持株会の失敗と巻き返しも、火災保険のまさかの結末も——全部、この計算式の中の、どこか1つの数字に対応していたわけです。
先取り貯金というと、「なんとなく貯まっていく」という漠然とした印象を持たれがちですが、実際にはこうして1つ1つの数字に、それぞれの経緯と理由がある。
数字にしてみて初めて、自分でもそのことに気づかされました。
次回は、実際にこの仕組みを動かし始めてからの、最初の進捗reportをお届けします。
コメント