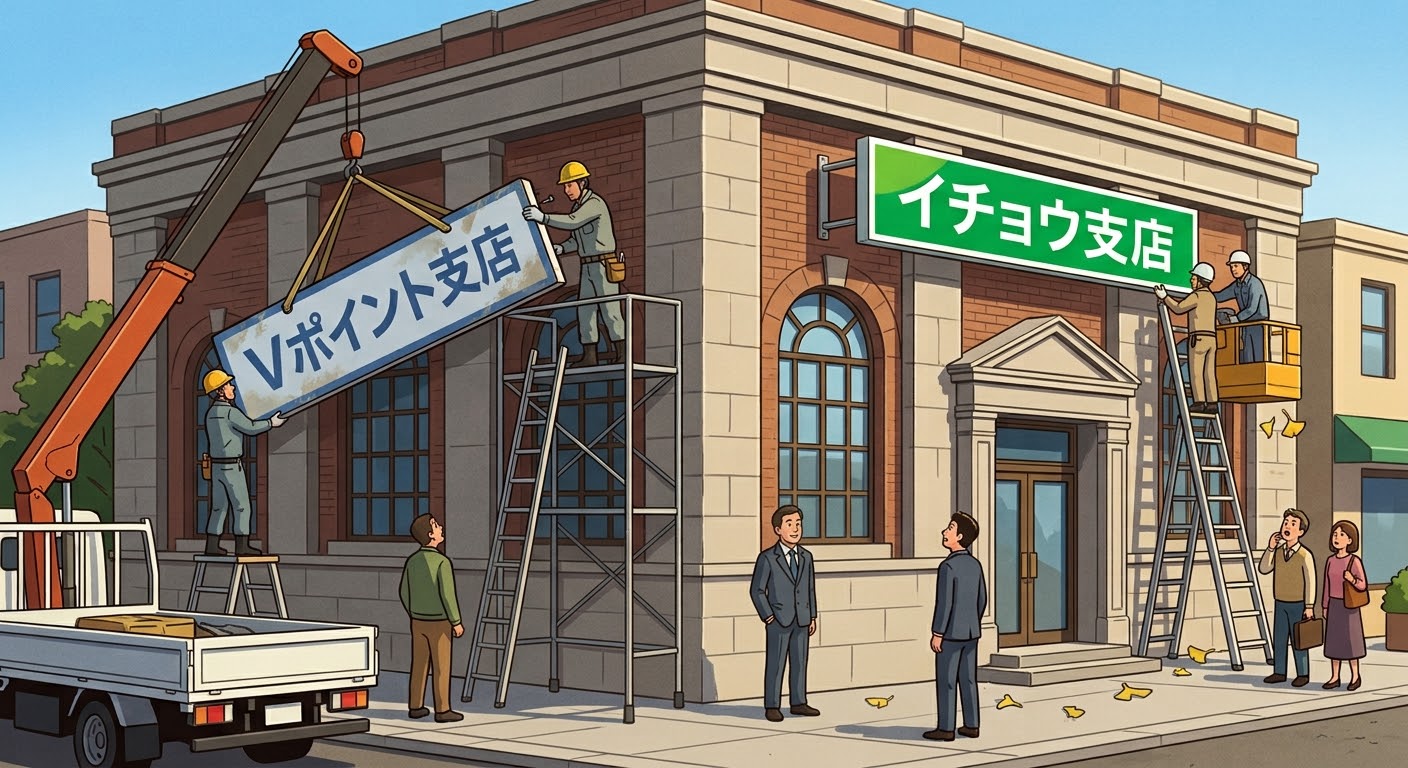
一瞬、血の気が引きました。この仕組みの心臓部とも言える口座が、なくなってしまうのか、と。
「終了」の中身を確認する
慌てて内容を読み進めると、実態は少し違いました。
• 2027年3月28日をもって、ドコモSMTBネット銀行とCCCライフパートナーズ社の業務委託契約が終了
• 翌29日から、新しい体制でサービスが続く
• 口座番号は変わらず、銀行サービスも継続利用可能
• 変わるのは支店名(「Vポイント支店」→「イチョウ支店」)と、ポイントの仕組みだけ
つまり「終了」というより「リブランディング」でした。胸をなでおろしたのが正直なところです。
そもそも住信SBIネット銀行がドコモに買収され、ドコモの銀行になった時点で、dポイントではなくVポイントが付与されるV NEOBANKは「敵に塩を送る」状態になっていたわけです。冷静に考えれば、今回の変更は当然の流れだったと言えます。
ただし、ポイント面は「名前が変わるだけ」では済みませんでした。Vポイントの付与自体が2026年2月28日で終了し、その後の新しいキャッシュバックポイントは2027年3月1日〜28日の対象取引限定という、移行期間だけの措置です。つまり、恒久的な特典として何かが引き継がれるわけではなく、ポイント面については実質的な縮小だと捉えています。
仕組みを外部サービスに乗せる、ということ
この一件で改めて気づかされたのは、先取り貯金の仕組みを「自分の意志」ではなく「外部のサービス」に乗せている以上、こういう変化は今後も起こり得るということです。
持株会は会社の制度、V NEOBANKは銀行のサービス、個人向け国債は国の制度。どれも自分ではコントロールできない、外側の仕組みに依存しています。
ただ、裏を返せば「意志力に頼らない仕組み」を作るということは、そもそもそういうことなのだと思います。自分の意志は変わりやすいですが、制度やサービスは(多少の変更はあっても)簡単にはなくなりません。今回のように、口座や資金移動の機能自体は続く、というケースがほとんどです。
今回、実際に変わったこと・変わらなかったこと
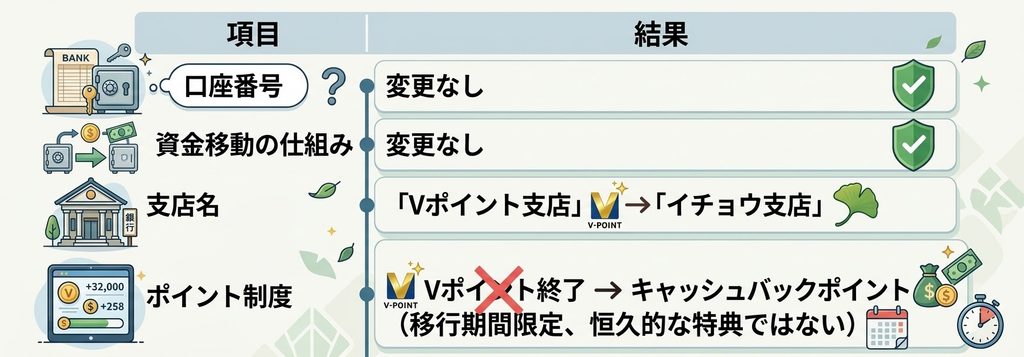
このブログで使っている「V NEOBANK」という呼び方も、2027年3月末以降は正確には古い名称になります。過去記事はそのまま残しつつ、今後の記事でどう呼ぶかは、また改めて考えたいと思います。
乗り換えは、今のところ考えていない
正直なところ、今回の件は「リブランディングだから問題なし」と単純に片付けられる話ではありませんでした。Vポイントという特典がなくなり、イチョウ支店移行後のポイント制度はまだ詳細未定——ブランドとしての魅力は、以前より明らかに下がったと思います。
それでも、AIと一緒に整理してみた結果、結論は変わりませんでした。判断基準にしたのは「特典の魅力」ではなく「仕組み全体としての使い勝手」です。
• 口座番号・定額自動振込・定額自動振替といった、仕組みの心臓部にあたる機能は変わらず使える
• 乗り換えるとなると、「V NEOBANK→楽天銀行」「火災保険の積立」といった、既に組んである資金の流れをすべて作り直す手間が発生する
• ポイントが多少お得な銀行があったとしても、この組み直しの手間に見合うほどのメリットかというと、現時点では見当たらない
なので結論としては、「イチョウ支店よりも明らかに条件のいい銀行が見つかるまでは、このまま」というスタンスです。ポイント特典が目減りしたことは事実として受け止めつつ、それでも乗り換えコストに見合わないというのが、今の判断です。
今回学んだこと
意志力に頼らない仕組みを作っても、仕組みそのものがゼロリスクというわけではありません。今回のように、特典が静かに縮小していくケースもあります。大事なのは、その変化にすぐ気づいて、「本当に現状維持でいいのか」をその都度AIと一緒に検証し直す習慣だと感じました。
引き続き、仕組みは仕組みとして淡々と回していこうと思います。
コメント