前回、実際のお金の動きをグラフにして、「谷の深さは毎回同じとは限らない」という話をしました。あの試算をしながら、実はもう1つ気になっていたことがあります。
「ただ置いてあるだけ」のお金
グラフを作りながら、あることに気づきました。入金のたびに残高は山になり、支出でまた下がる——その繰り返しの中で、残高の底そのものが、じわじわ切り上がってきているんです。
考えてみれば当然です。目標額(500万円)に向けて、確実にお金は積み上がっています。ただ、それを実感したとき、こんなモヤモヤが浮かんできました。
• このお金、ただの普通預金に置いてあるだけで本当にいいのか
• かといって、株や投資信託みたいに値動きするものに入れるのは、車を買う時期が決まっている資金としては怖い
• 数年後には確実に「現金」として使うお金なのに、増やす方法がないのはもったいない気がする
前回の「谷の深さは変わる」という話とも関係しています。ある程度の残高は、いつ深い谷が来ても耐えられるように、現金のまま手元に置いておく必要がある。でも、それを超えた分まで、ずっと普通預金に寝かせておく理由は、特にありませんでした。
とりあえずAIに聞いてみた
こういう時はいつも通り、AIに相談することにしました。
「車を買う予定のお金なんだけど、普通預金に置いておく以外に、もっといい置き場ってないかな。値動きするものは怖いから避けたい」
そんな雑な質問を投げてみたところ、返ってきた答えが
「個人向け国債」
というものでした。
正直、名前は聞いたことがあるくらいで、中身はまったく知りませんでした。詳しく聞いてみると、個人向け国債には3種類のタイプがあるとのこと。
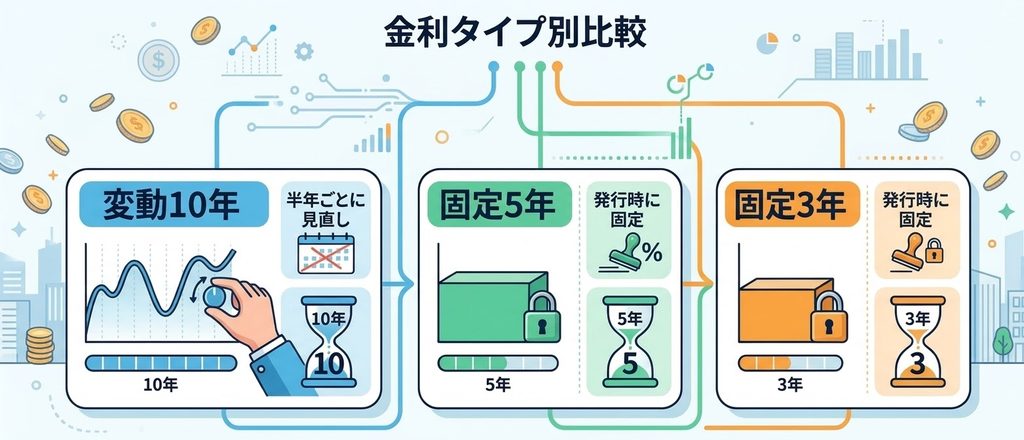
どれも国が発行していて元本割れしない、という安心感は共通。違いは「金利が固定か、途中で見直されるか」というところでした。
3つとも似たような特徴の中で、どれがいいのか聞いてみたところ、AIから返ってきたのが、「今の金利環境なら、変動10年の方が向いていると思います」という提案でした。理由を聞くと、最近ずっと話題にしていた日銀の利上げの件を持ち出してきました。今の政策金利は1.0%まで上がっていて、今後もさらに利上げが続くと見る向きが多い、という話です。
だとしたら、今の時点で金利を固定してしまう固定5年・固定3年は、もったいないということでした。もし発行後にさらに利上げが進めば、固定金利のままでは、その恩恵を受けられません。逆に、変動10年であれば、半年ごとの見直しで、利上げの恩恵をそのまま受け取れます。
満期が10年と長いことだけは少し気になったのですが、いずれのタイプも1年経過すればいつでも中途換金できるという点は共通しているので、車を買うタイミング(2032年)には十分間に合うとのこと。というわけで、AIの提案通り、今の金利環境も踏まえて、変動10年を選ぶことにしました。
改めて、変動10年の特徴を整理すると、こんな感じです。
• 国が発行しているので元本割れしない(銀行預金と同じくらいの安心感)
• 半年ごとに金利が見直され、今後さらに利上げが進んでも、それに合わせて受け取る利息も増えていく
• 1年経過すればいつでも中途換金できる(=車を買うタイミングが多少前後しても対応できる)
• 最低金利保証もついている(金利が下がりすぎても一定水準は確保される)
「値動きが怖い」「でも普通預金のままはもったいない」「金利は今後も上がりそう」という、まさに今の状況にちょうどハマる選択肢でした。
ただし、どこまで回せるかは慎重に
とはいえ、前回の話の通り、V NEOBANKの残高には「谷」があります。ここから何でもかんでも国債に回してしまうと、深い谷が来たときに資金がショートしかねません。
そこで、いくらまでなら安全に回せるのか、AIと一緒に試算してみることにしました。
次回は、その試算結果と、実際に個人向け国債を購入してみた話をお届けします。
コメント